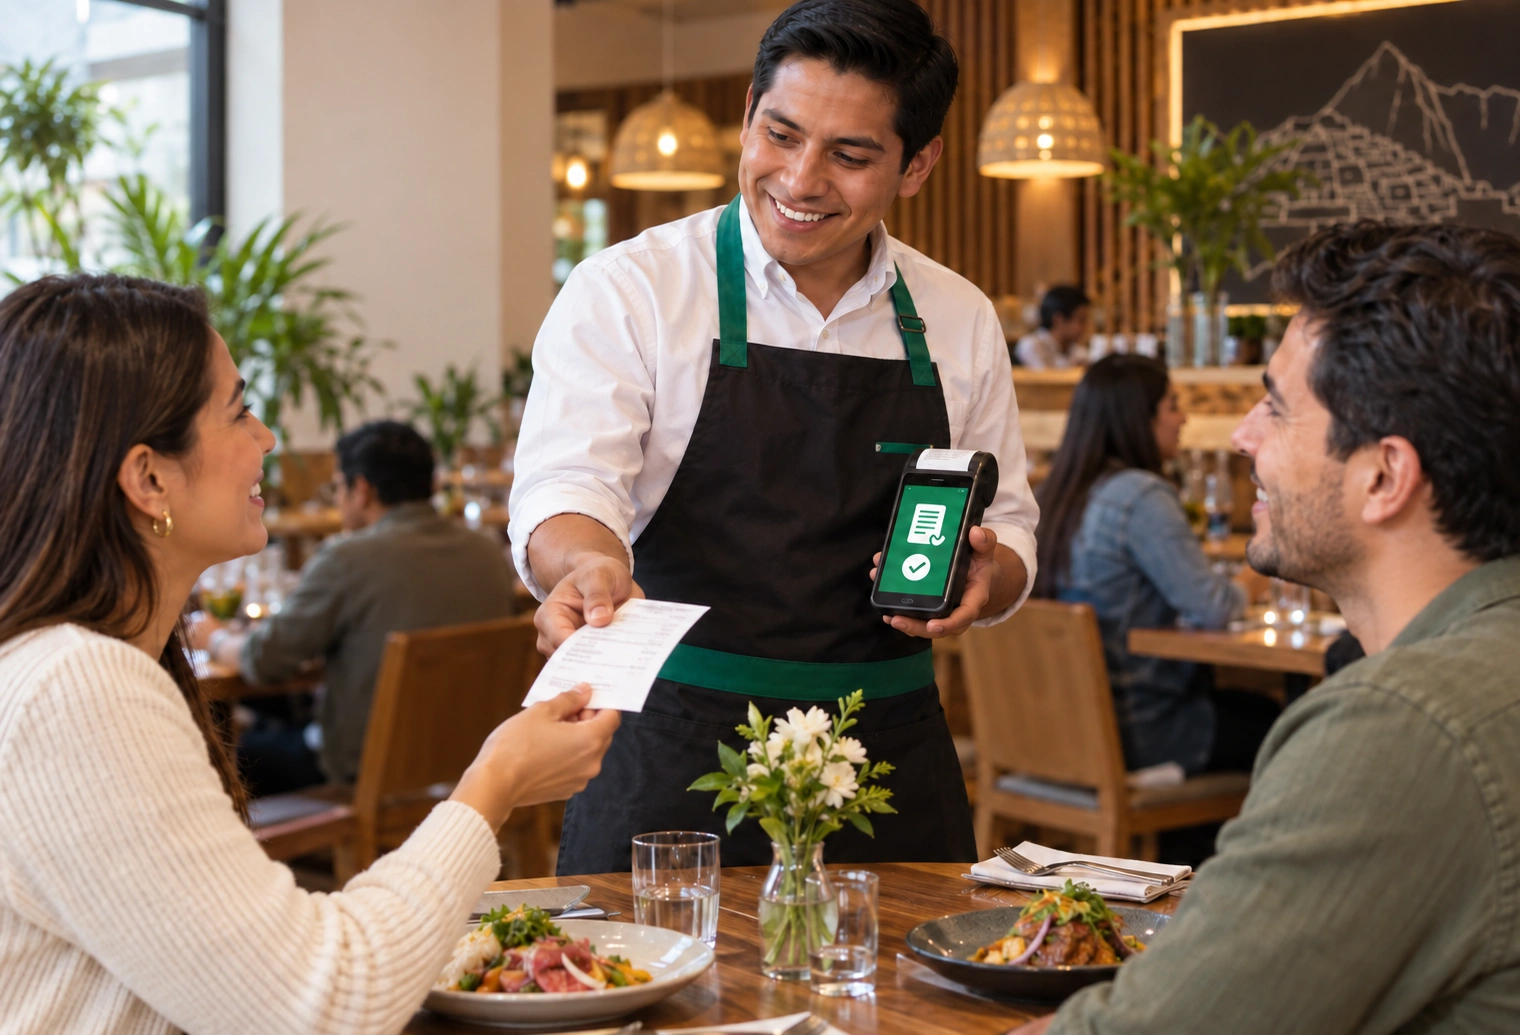
La emisión de boletas y facturas electrónicas es clave para los restaurantes peruanos. Cumplir con SUNAT garantiza formalidad y evita multas tributarias.
14 septiembre 2026
¿Sabes qué comprobante debes emitir cuando un cliente paga en tu restaurante? Elegir correctamente entre una boleta y una factura permite registrar la venta de manera adecuada, cumplir con SUNAT y mantener un mejor control de la caja.
En un negocio gastronómico se realizan muchas operaciones durante el día: consumos en salón, pedidos para llevar, ventas por delivery y pagos mediante efectivo, tarjetas o billeteras digitales. Por eso, contar con un proceso claro de facturación electrónica para restaurantes ayuda a reducir errores y agilizar la atención.
En esta guía explicamos cuándo corresponde emitir una boleta o factura en restaurantes, qué datos deben solicitarse y cómo un sistema POS puede facilitar el proceso.
Diferencia entre boleta y factura en un restaurante
La boleta y la factura son comprobantes de pago, pero no cumplen la misma función tributaria. La elección no depende del medio de pago ni del monto consumido, sino principalmente del tipo de cliente y del uso que dará al comprobante.
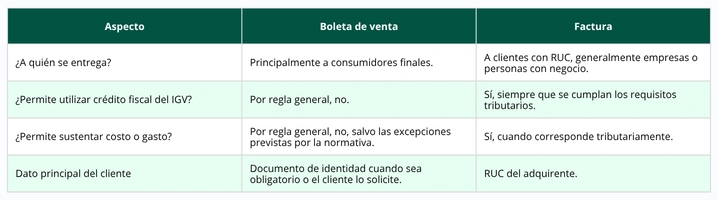
SUNAT indica que la boleta de venta electrónica se utiliza principalmente en operaciones con consumidores finales. En cambio, la factura electrónica permite sustentar costo o gasto y ejercer el derecho al crédito fiscal del IGV, cuando se cumplen las condiciones legales.
¿Cuándo debe emitir una boleta un restaurante?
El restaurante debe emitir una boleta cuando atiende a un consumidor final que no necesita sustentar la compra como costo, gasto o crédito fiscal. Es el comprobante más habitual en consumos personales realizados en el salón, para llevar o mediante delivery.
Por ejemplo, corresponde emitir una boleta cuando:
Una persona consume con su familia y paga la cuenta.
El cliente realiza un pedido para llevar como consumidor final.
Una persona compra mediante delivery y no solicita factura.
El cliente paga con efectivo, tarjeta, Yape, Plin u otro medio y no requiere sustentar un gasto empresarial.
En operaciones con consumidores finales cuyo importe no exceda S/5, la emisión individual del comprobante de pago es facultativa. No obstante, si el consumidor lo solicita, el restaurante debe entregárselo. Asimismo, deberá controlar diariamente estas operaciones y emitir al final del día una boleta de venta por el importe total de aquellas por las que no se emitió un comprobante individual, conforme al artículo 15 del Reglamento de Comprobantes de Pago.
¿Cuándo debe emitir una factura un restaurante?
La factura corresponde cuando el cliente proporciona un RUC y necesita sustentar el consumo para fines empresariales o tributarios. Antes de cerrar la cuenta, el personal de caja debe preguntar si el cliente desea boleta o factura.
Generalmente se emite una factura cuando:
Una empresa paga una comida de trabajo o un evento corporativo.
Una persona con negocio necesita registrar el consumo como costo o gasto, cuando resulte permitido.
El cliente requiere utilizar el crédito fiscal del IGV y cumple los requisitos correspondientes.
Una organización contrata un servicio de alimentación, catering o atención para una actividad empresarial.
Para emitirla, debe solicitarse el RUC y comprobar que los datos mostrados correspondan al cliente. El personal no debe utilizar el RUC de otra empresa ni modificar los datos después de emitir el comprobante sin seguir el procedimiento tributario correspondiente.
¿Un restaurante del Nuevo RUS puede emitir facturas?
No. Un restaurante acogido al Nuevo Régimen Único Simplificado puede emitir boletas de venta o tickets, pero no facturas. Si el negocio necesita atender con frecuencia a empresas que solicitan factura, debe consultar con su contador si corresponde cambiar de régimen tributario. SUNAT detalla estas condiciones en su información sobre el Nuevo RUS.
Datos que deben solicitarse antes de emitir el comprobante
Definir un procedimiento breve en caja evita anulaciones y reclamos posteriores. Antes de emitir el comprobante, conviene confirmar los siguientes datos:
Para una boleta
Tipo y número de documento cuando el importe supere S/700.
Documento del cliente cuando este solicite ser identificado.
Correo electrónico o número de WhatsApp, si desea recibir la representación digital por ese medio.
Forma de pago utilizada.
Para una factura
Número de RUC.
Razón social que aparece en la consulta correspondiente.
Correo electrónico o medio acordado para entregar el comprobante.
Condición de pago: contado o crédito.
Forma de pago registrada en la venta.
El medio de pago no determina el tipo de comprobante. Una venta pagada con tarjeta o billetera digital puede generar boleta o factura, según corresponda al cliente.
IGV para restaurantes en 2026
El tipo de comprobante no cambia la tasa del impuesto. Emitir una boleta o una factura no determina cuánto IGV debe aplicar el restaurante; esto depende de su régimen, de la operación y de si cumple los requisitos para acceder a una tasa especial.
Durante 2026, la tasa general aplicable a las operaciones gravadas es de 18 %. Sin embargo, determinadas micro y pequeñas empresas dedicadas principalmente a restaurantes, hoteles y alojamientos turísticos pueden aplicar temporalmente una tasa total de 10.5 %, compuesta por 8 % de IGV y 2.5 % de Impuesto de Promoción Municipal.
Este beneficio no corresponde automáticamente a todos los restaurantes. Entre las condiciones principales se encuentran:
Ser una micro o pequeña empresa afecta al IGV.
Tener como actividad principal el servicio de restaurante, hotel o alojamiento turístico.
Obtener al menos el 70 % de los ingresos de dichas actividades.
No tener vinculación económica con otras empresas o grupos económicos.
Cumplir el límite de ventas previsto para las MYPE.
La tasa especial señalada para 2026 se aplica hasta el 31 de diciembre de 2026. Por ello, cada restaurante debe confirmar con su contador si cumple todas las condiciones antes de configurarla en su sistema. SUNAT explica los requisitos en su página sobre la reducción del IGV para restaurantes y hoteles.
¿Cómo funciona la facturación electrónica ante SUNAT?
La emisión electrónica no termina cuando el comprobante aparece en la pantalla o se entrega al cliente. También debe enviarse mediante el sistema de emisión correspondiente y revisarse la respuesta de SUNAT o del OSE, según el modelo utilizado.
Después del envío puede generarse una Constancia de Recepción con alguno de estos estados:
Aceptado: el comprobante superó las validaciones y tiene validez tributaria.
Aceptado con observación: tiene validez, pero contiene información que debe revisarse.
Rechazado: no tiene validez tributaria y debe corregirse el problema para realizar una nueva emisión.
En el SEE del Contribuyente, SUNAT señala que el envío de la factura debe realizarse dentro del plazo establecido de tres días calendario, contados desde el día siguiente a su fecha de emisión. Para las boletas emitidas desde este sistema se utiliza un resumen diario, cuyo plazo y resultado también deben controlarse.
Por eso, no es correcto considerar que todo comprobante queda validado automáticamente o en tiempo real. Un buen sistema de facturación para restaurantes debe permitir consultar los envíos pendientes y los estados recibidos.
¿Qué ocurre si el restaurante se queda sin internet?
Una caída de internet no debería paralizar la toma de pedidos ni el cobro. Un software para restaurantes con modo offline puede permitir que el personal continúe registrando las operaciones mientras se restablece la conexión, de acuerdo con sus características y configuración.
Cuando el servicio regresa, los comprobantes pendientes deben enviarse dentro del plazo aplicable y se debe verificar su aceptación. La sincronización no reemplaza el control: el responsable de caja o administración debe confirmar que no existan documentos pendientes o rechazados.
También es recomendable contar con un procedimiento de contingencia que indique:
Quién revisará las ventas registradas durante la interrupción.
Cómo se identificarán los comprobantes pendientes de envío.
Cuándo se verificará la respuesta de SUNAT.
Qué se hará si un documento resulta rechazado.
Errores frecuentes al emitir boletas y facturas
Los errores en los comprobantes suelen originarse por falta de un procedimiento claro en caja. Entre los más frecuentes se encuentran:
Emitir una boleta sin preguntar antes si el cliente necesita factura.
Digitar incorrectamente el RUC o utilizar los datos de otra empresa.
Confundir el medio de pago con el tipo de comprobante.
Considerar como aceptado un documento que todavía está pendiente de envío.
Registrar dos veces una venta recibida desde un canal de delivery.
Modificar o eliminar internamente una venta después de haber emitido el comprobante.
No revisar los documentos rechazados al finalizar el turno.
Si una boleta o factura ya fue emitida y se necesita anular la operación, corregir determinados datos, registrar una devolución o aplicar un descuento, debe utilizarse una nota de crédito cuando corresponda. El comprobante original no debe borrarse como si nunca hubiera existido.
Cómo ayuda un sistema POS para restaurantes
Un sistema POS para restaurantes conecta la atención con el control administrativo. En lugar de registrar el pedido en una herramienta y emitir el comprobante desde otra, la venta puede gestionarse dentro de un mismo flujo.
Según el plan y la configuración utilizados, un software especializado puede ayudar a:
Emitir boletas y facturas electrónicas desde la caja.
Registrar correctamente pagos en efectivo, tarjetas y billeteras digitales.
Controlar cajas por usuario y turno.
Enviar comprobantes y revisar su estado.
Descontar existencias al vender, siempre que los productos, insumos y recetas estén configurados.
Organizar pedidos en salón, para llevar y delivery sin duplicar ventas.
Consultar reportes de ventas y realizar el cuadre de caja.
Mantener la atención durante una interrupción de internet cuando se cuenta con modo offline.
Totalsis integra el punto de venta con herramientas para controlar pedidos, cajas, comprobantes, inventario y reportes del restaurante. De esta manera, la facturación deja de ser una tarea aislada y forma parte de la gestión diaria del negocio.
Preguntas frecuentes sobre boletas y facturas en restaurantes
¿Se puede emitir una factura con DNI?
No. Para una operación nacional ordinaria, la factura se emite utilizando el RUC del adquirente. Si el cliente solo proporciona su DNI y actúa como consumidor final, normalmente corresponde una boleta.
¿Es obligatorio pedir DNI para todas las boletas?
No. En una boleta electrónica debe identificarse al cliente cuando el importe total supera S/700 o cuando este solicita que se consignen sus datos, sin perjuicio de otros casos especiales previstos por la normativa.
¿Se puede convertir una boleta en factura?
Una boleta ya emitida no debe editarse para convertirla directamente en factura. Si corresponde corregir la operación, se debe aplicar el procedimiento adecuado, que puede incluir una nota de crédito y la emisión de un nuevo comprobante.
¿Es obligatorio imprimir el comprobante electrónico?
No necesariamente. Dependiendo del sistema de emisión y del acuerdo con el cliente, puede entregarse una representación impresa o ponerse a su disposición por un medio electrónico, como correo o un enlace de consulta.
¿El pago con Yape o tarjeta cambia el comprobante?
No. El medio de pago debe registrarse correctamente, pero no define si corresponde emitir boleta o factura.
¿Todos los restaurantes pagan una tasa total de 10.5 % en 2026?
No. La tasa especial solo se aplica a las MYPE que cumplen todas las condiciones legales. Los demás negocios deben aplicar la tasa que les corresponda, incluida la tasa general de 18 % para las operaciones gravadas.
La facturación también forma parte de una buena atención
Gestionar correctamente la boleta y factura en restaurantes permite atender más rápido, mantener la caja ordenada y reducir el riesgo de inconsistencias ante SUNAT. La clave está en solicitar los datos antes de cerrar la cuenta, registrar cada medio de pago y comprobar que los documentos electrónicos hayan sido aceptados.
Además de cumplir con la obligación tributaria, un sistema POS ayuda a conectar las ventas con el inventario, los turnos de caja y los reportes del negocio. Si buscas centralizar estos procesos, puedes solicitar una demostración de Totalsis y conocer las funciones disponibles para tu restaurante.
Nota: Este artículo es informativo. La aplicación de un régimen o una tasa tributaria debe evaluarse según la situación particular de cada negocio con la orientación de un contador.